七十七銀行住宅ローンの金利と審査の真実【2026最新評判】
宮城県を中心に東北エリアで圧倒的なシェアと信頼を誇る七十七銀行。マイホームの購入や借り換えを検討する際、真っ先に候補へ挙がる地方銀行の雄ですが、「ネット銀行と比べて金利はどうなのか」「審査基準が厳しいのではないか」と疑問を抱く方は少なくありません。
金融政策の転換が進む2026年現在、住宅ローン選びは表面金利の低さだけでなく、団信保障の手厚さや諸費用の総額、そして窓口での相談力を含めた総合的な比較が不可欠です。本記事では、七十七銀行の住宅ローンにおける最新の金利優遇プランから審査日数の実態、実際の利用者の口コミ、見落としがちな注意点までをプロの視点で徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:「77Web住宅ローン」を活用することで、ネット銀行水準に迫る手厚い金利優遇とがん保障特約付き団信の選択が可能。
- 要点2:審査日数は事前審査で最短即日〜3営業日、本審査で1〜2週間程度。年収基準や返済負担率だけでなく個人信用情報の厳格なチェックが合否を分ける。
- 要点3:地元ハウスメーカーとの提携力や対面相談の手厚さは抜群だが、保証料や事務手数料を含めた総支払額シミュレーションでの比較が必須。
【2026年最新】七十七銀行住宅ローンの金利優遇プランと基本スペック
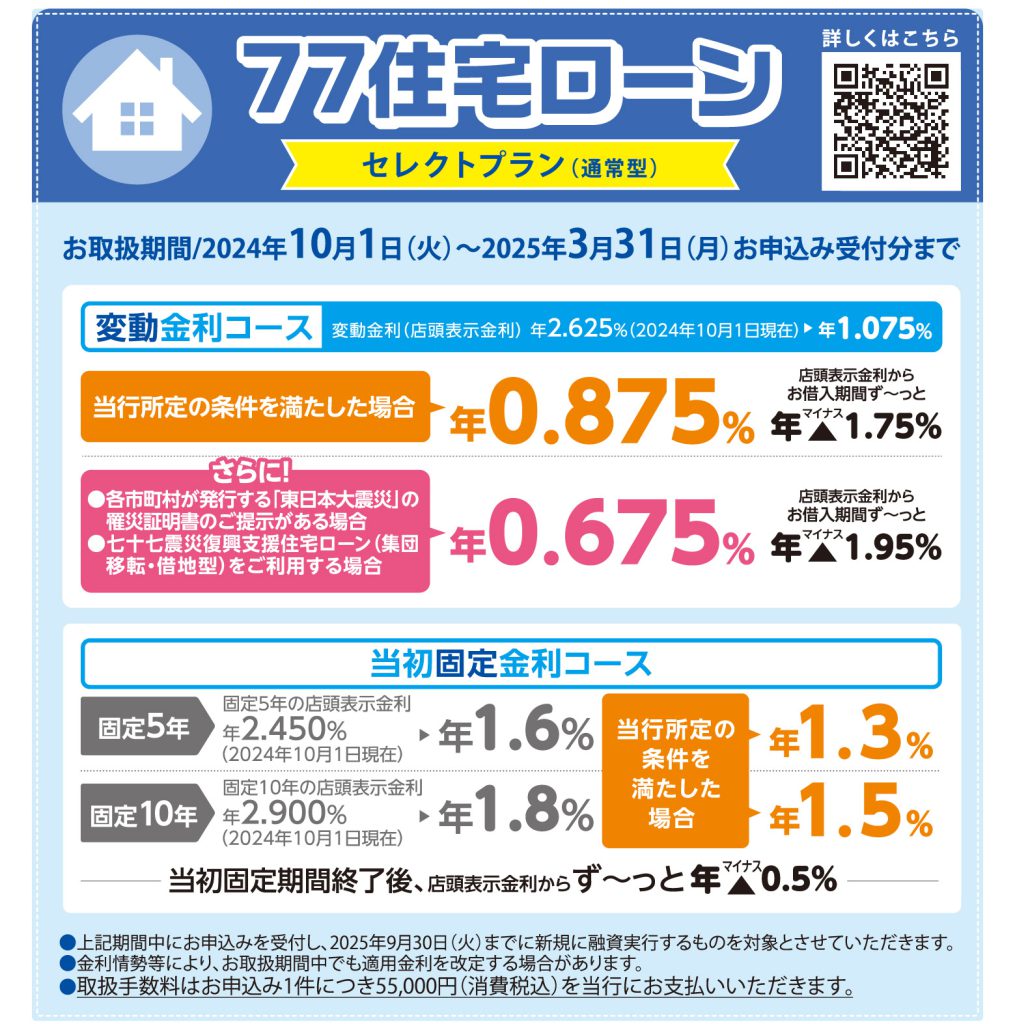
七十七銀行の住宅ローンは、地域の生活基盤に合わせた柔軟な商品設計が特徴です。特に近年主流となっている77Web住宅ローンでは、窓口申込よりも有利な引き下げ金利が適用されるプランが用意されており、変動金利・固定金利ともに魅力的な選択肢を提供しています。
金利プランを選ぶ際は、返済期間中の金利変動リスクをどう捉えるかが鍵となります。変動金利型は基準金利からの大幅な優遇幅が設定されている一方、固定金利選択型(3年・5年・10年など)や全期間固定型は将来の家計管理を安定させたい層に根強い支持を得ています。また、万が一に備えるがん保障特約付き団体信用生命保険(がん団信)のラインナップも拡充されており、上乗せ金利や保障範囲のバランスが吟味されています。
| 項目 | 七十七銀行(Web・標準プラン) | 一般的な地銀・ネット銀行相場 | 編集部の見解・評価 |
|---|---|---|---|
| 変動金利(最優遇時) | 年0.4%台〜0.6%台半ば(諸条件あり) | 年0.3%台後半〜0.7%台 | 地銀トップクラスの競争力。給与振込やWeb申込の条件達成がポイント。 |
| 固定金利(10年固定等) | 年1.2%台〜1.6%台 | 年1.1%台〜1.8%台 | 市場金利連動型として標準的。当初期間終了後の優遇幅に要注目。 |
| がん団信・特約 | がん50%〜100%保障特約等を選択可能 | 50%無料〜100%保障(+0.1%〜0.2%) | 充実した疾病保障。健康状態や家族構成に応じた選択肢が整っている。 |
| 融資手数料・保証料 | 保証料一括/金利上乗せ、または定率手数料 | 借入額の2.2%(税込)が主流 | プランにより手数料型・保証料型を選択可能。初期費用と総利息の比較が必須。 |
| 審査スピード | 事前:最短即日〜3日 / 本審査:1〜2週間 | 事前:即日〜数日 / 本審査:1〜3週間 | 地域密着の迅速な連携体制により、不動産取引のスケジュールに合わせやすい。 |
【実態検証】利用者の生の声と現場目線で見えたリアル
七十七銀行の住宅ローンを実際に利用した方や、現在比較検討しているユーザーからは、どのような評価が寄せられているのでしょうか。SNSや住宅購入者コミュニティ、実際の相談現場から集まったリアルな声を検証しました。
最も多く見られる好意的な評価は、「地元ハウスメーカーや工務店との連携が極めてスムーズ」という点です。宮城県内の主要な不動産会社・ビルダーであれば七十七銀行の担当者と直結しているケースが多く、つなぎ融資や書類提出の手続きがストレスなく進んだという体験談が目立ちます。また、「Webで仮審査を行い、具体的な不安点は最寄りの店舗窓口で直接相談できた」という、デジタルとリアルのハイブリッドな使い勝手を評価する声も多数存在します。
一方で、慎重な意見として挙げられるのが「メガバンクや一部のネット専業銀行と比較した際の手数料体系のわかりにくさ」や、「他行口座への資金移動の手間」です。普段メインバンクとして七十七銀行を使っていない場合、給与受取口座の指定や各種公共料金の引き落とし設定といった金利優遇条件をクリアするハードルを煩わしく感じる利用者が一部見受けられます。
審査は本当に厳しいのか?意外な落選理由と知っておくべき年収基準
「七十七銀行の住宅ローンは審査が厳しい」という噂がネット上で散見されますが、実際の審査基準は地方銀行の標準的な信用モデルに準拠しています。決して理不尽に落とされるわけではなく、明確な審査ロジックが存在します。
まず年収基準について、公式な申込要件としては前年度税込年収が一定基準(おおむね200万〜300万円以上)を満たしていることが求められます。しかし、審査で最も精査されるのは年収単体ではなく、年収に対する年間総返済額の割合を示す「返済負担率(返済比率)」です。
審査に落ちてしまう主な要因としては、以下のようなケースが現場で頻発しています。
第一に、個人信用情報におけるスマートフォンの分割代金やクレジットカードの延滞履歴です。過去数年以内に連続した支払い遅延がある場合、自動的に減点対象となります。第二に、マイカーローンやカードローン、リボ払いの残債です。これらの返済額も合算して返済負担率が計算されるため、希望借入額に届かず減額回答や否決となる事例が後を絶ちません。さらに、自営業や歩合給比率の高い職種の場合、過去2〜3期の確定申告実績の安定性が厳密に評価されます。
手数料・保証料と団信の盲点|シミュレーションで見落としがちな総支払額の罠
住宅ローンを比較する際、月々の返済額シミュレーションだけに目を奪われると、最終的な総支払額で思わぬ損失を被るリスクがあります。特に注意すべきは「融資手数料」と「保証料」の仕組みです。
七十七銀行では、保証会社(七十七信用保証等)を利用する保証料前払い方式や金利上乗せ方式のほか、融資手数料型プランが用意されています。保証料型は繰り上げ返済を行った際に一部が返還されるメリットがある一方、融資手数料型は初期費用が借入額の定率(例:2.2%)で一括徴収され、将来繰り上げ返済をしても戻りません。何年住み続ける計画なのか、将来の繰り上げ返済や売却の可能性があるかによって、どちらが有利かは大きく変わります。
また、がん団信などの特約保障を付帯する場合、金利が年0.1%〜0.2%程度上乗せされるプランが一般的です。借入額3,000万〜4,000万円規模になると、わずか0.1%の金利差でも総返済額で数十万〜百万円単位の差が生じます。民間の生命保険や医療保険と保障の重複がないかを整理し、トータルの保険料負担を含めた資金計画を立てることが重要です。
一般に知られていない盲点とネットの誤解
インターネット上の住宅ローン情報には、一部で誤解を生みやすい言説が定着しています。七十七銀行を検討するにあたり、知っておくべき真実を整理します。
よくある誤解の一つが、「店舗窓口に行かなければ手続きが一切進まない」というものです。現在は77Web住宅ローンの普及により、事前審査の申込から書類アップロード、本審査の手続きまでオンラインで完結できる基盤が整っています。平日に銀行窓口へ通う時間が取れない現役世代でも、スピード感を保ったまま手続きを進めることが可能です。
また、「借り換えには向いていない」という見方も正確ではありません。10年以上前に高めの固定金利や優遇幅の小さい変動金利で借り入れている場合、七十七銀行の最新借り換えプランに乗り換えることで、返済額の削減と同時に手厚いがん保障団信へ切り替えられるメリットがあります。「金利差が年0.5%以上、残高1,000万円以上、残期間10年以上」に該当する場合は、試算してみる価値が十分にあります。
【プロの結論】七十七銀行住宅ローンが向いている人・見送るべき人
総合的な検証を踏まえ、七十七銀行の住宅ローンを選択すべきユーザーと、他行の検討を優先すべきユーザーの境界線を提示します。
▼七十七銀行が最適な選択肢となる人
・宮城県を中心とした東北エリアで新築・中古物件の購入を予定している人(地元の不動産会社・工務店との連携が円滑で、契約から引き渡しまでトラブルが少ない)。
・普段から七十七銀行を給与口座や生活口座として利用している人(最大クラスの金利優遇を受けやすい)。
・ネット完結の手軽さと、いざという時の対面相談の両方を確保したい人。
・地域密着の保障や安心感を重視し、がん保障などの団信を充実させたい人。
▼他の金融機関(メガバンク・ネット専業銀行等)を検討すべき人
・1円でも低い表面金利のみを最優先し、対面相談やつなぎ融資のサポートを一切必要としない人。
・七十七銀行の営業エリア外に居住・物件購入を予定している人。
・口座集約や付帯条件(給与振込指定等)の変更が難しい人。
【七十七銀行住宅ローン】に関するよくある質問(FAQ)
Q1:事前審査から本審査の完了、実際の融資実行までにかかる審査日数はどのくらいですか?
A1:Web経由の事前審査であれば最短即日〜3営業日程度で結果が判明します。その後、売買契約の締結と必要書類の提出を経て行う本審査には約1〜2週間を要します。物件の引き渡し日(融資実行日)から逆算して、最低でも1か月〜1か月半程度の余裕を持って申し込みをスタートするのが安全です。
Q2:他行からの借り換えを検討していますが、年収基準や必要書類は新規借入と異なりますか?
A2:基本的な年収基準や返済負担率の審査モデルは新規借入と同様ですが、借り換え特有の審査ポイントとして「現在返済中の住宅ローンにおいて過去1年間に延滞がないこと」が厳しくチェックされます。直近1年分の住宅ローン返済用通帳のコピーや返済予定表の提出が必要となります。
Q3:77Web住宅ローンを利用する場合、途中で店頭窓口での相談に切り替えることは可能ですか?
A3:可能です。Webで申込手続きを進めている途中で疑問点や資金計画の変更が生じた場合、最寄りの支店やローンプラザで専門スタッフに対面相談することができます。ただし、Web限定の優遇条件や手数料区分が適用されるプランの場合、窓口申込へ完全移行すると条件が変わる可能性があるため、相談時に窓口担当者へ確認することをおすすめします。
まとめ:2026年の住宅ローン選びで後悔しないための最終チェック
七十七銀行の住宅ローンは、地元に根差した強力なサポート力と、Web完結型プランによる競争力ある金利水準を両立させた非常にバランスの良い選択肢です。特に東北エリアでの家づくりにおいて、ビルダーとの連携力や安心感は大きなアドバンテージとなります。
住宅ローン選びで後悔しないためには、表面的な金利の数字だけでなく、団信特約の内容、事務手数料・保証料の総額、そしてご自身のライフプランに合った返済方式であるかを多角的に比較することが欠かせません。まずは公式サイトの返済シミュレーションを活用し、複数の借入パターンを試算した上で、早めの事前審査を通じてご自身の借入可能枠を把握することから始めましょう。 (出典: 七 十 七 銀行 住宅 ローン(Yahoo!ニュース))


毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
