70代で夫が死亡したらいくら?遺族年金の併給ルールと受給額の真実
長年連れ添った配偶者を亡くした際、深い悲しみとともに直面するのが今後の生活設計と年金手続きです。特に70歳以上の妻が遺された場合、「夫が受給していた年金の何割がもらえるのか」「自分自身の年金はどうなるのか」という疑問や不安を抱える方は少なくありません。
公的年金制度における遺族年金は、65歳以降になると現役世代とは全く異なる「併給調整」のルールが適用されます。制度の複雑さゆえに「夫の年金の4分の3がそのまま上乗せされる」と勘違いし、実際の受給額の少なさに窓口で困惑するケースが後を絶ちません。2026年現在の制度に基づき、受給額の正確な算出方法や手続きの盲点、繰り下げ受給に伴う思わぬデメリットまで詳しく解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:70歳以上の妻が受ける遺族厚生年金は、原則として「自身の老齢厚生年金」が全額優先支給され、夫の遺族厚生年金額との「差額分のみ」が上乗せされる。
- 要点2:遺族年金自体は非課税であり確定申告も不要だが、夫死亡により世帯収入が半減する一方で固定費の削減率は約2〜3割にとどまるため、事前の収支把握が必須。
- 要点3:自身の老齢年金を繰り下げ待機中に夫が死亡した場合、遺族年金の受給権発生に伴い繰り下げ増額のメリットが著しく制限されるリスクがある。
【受給額の真相】70歳以上で夫が死亡した場合の遺族年金はいくらもらえる?
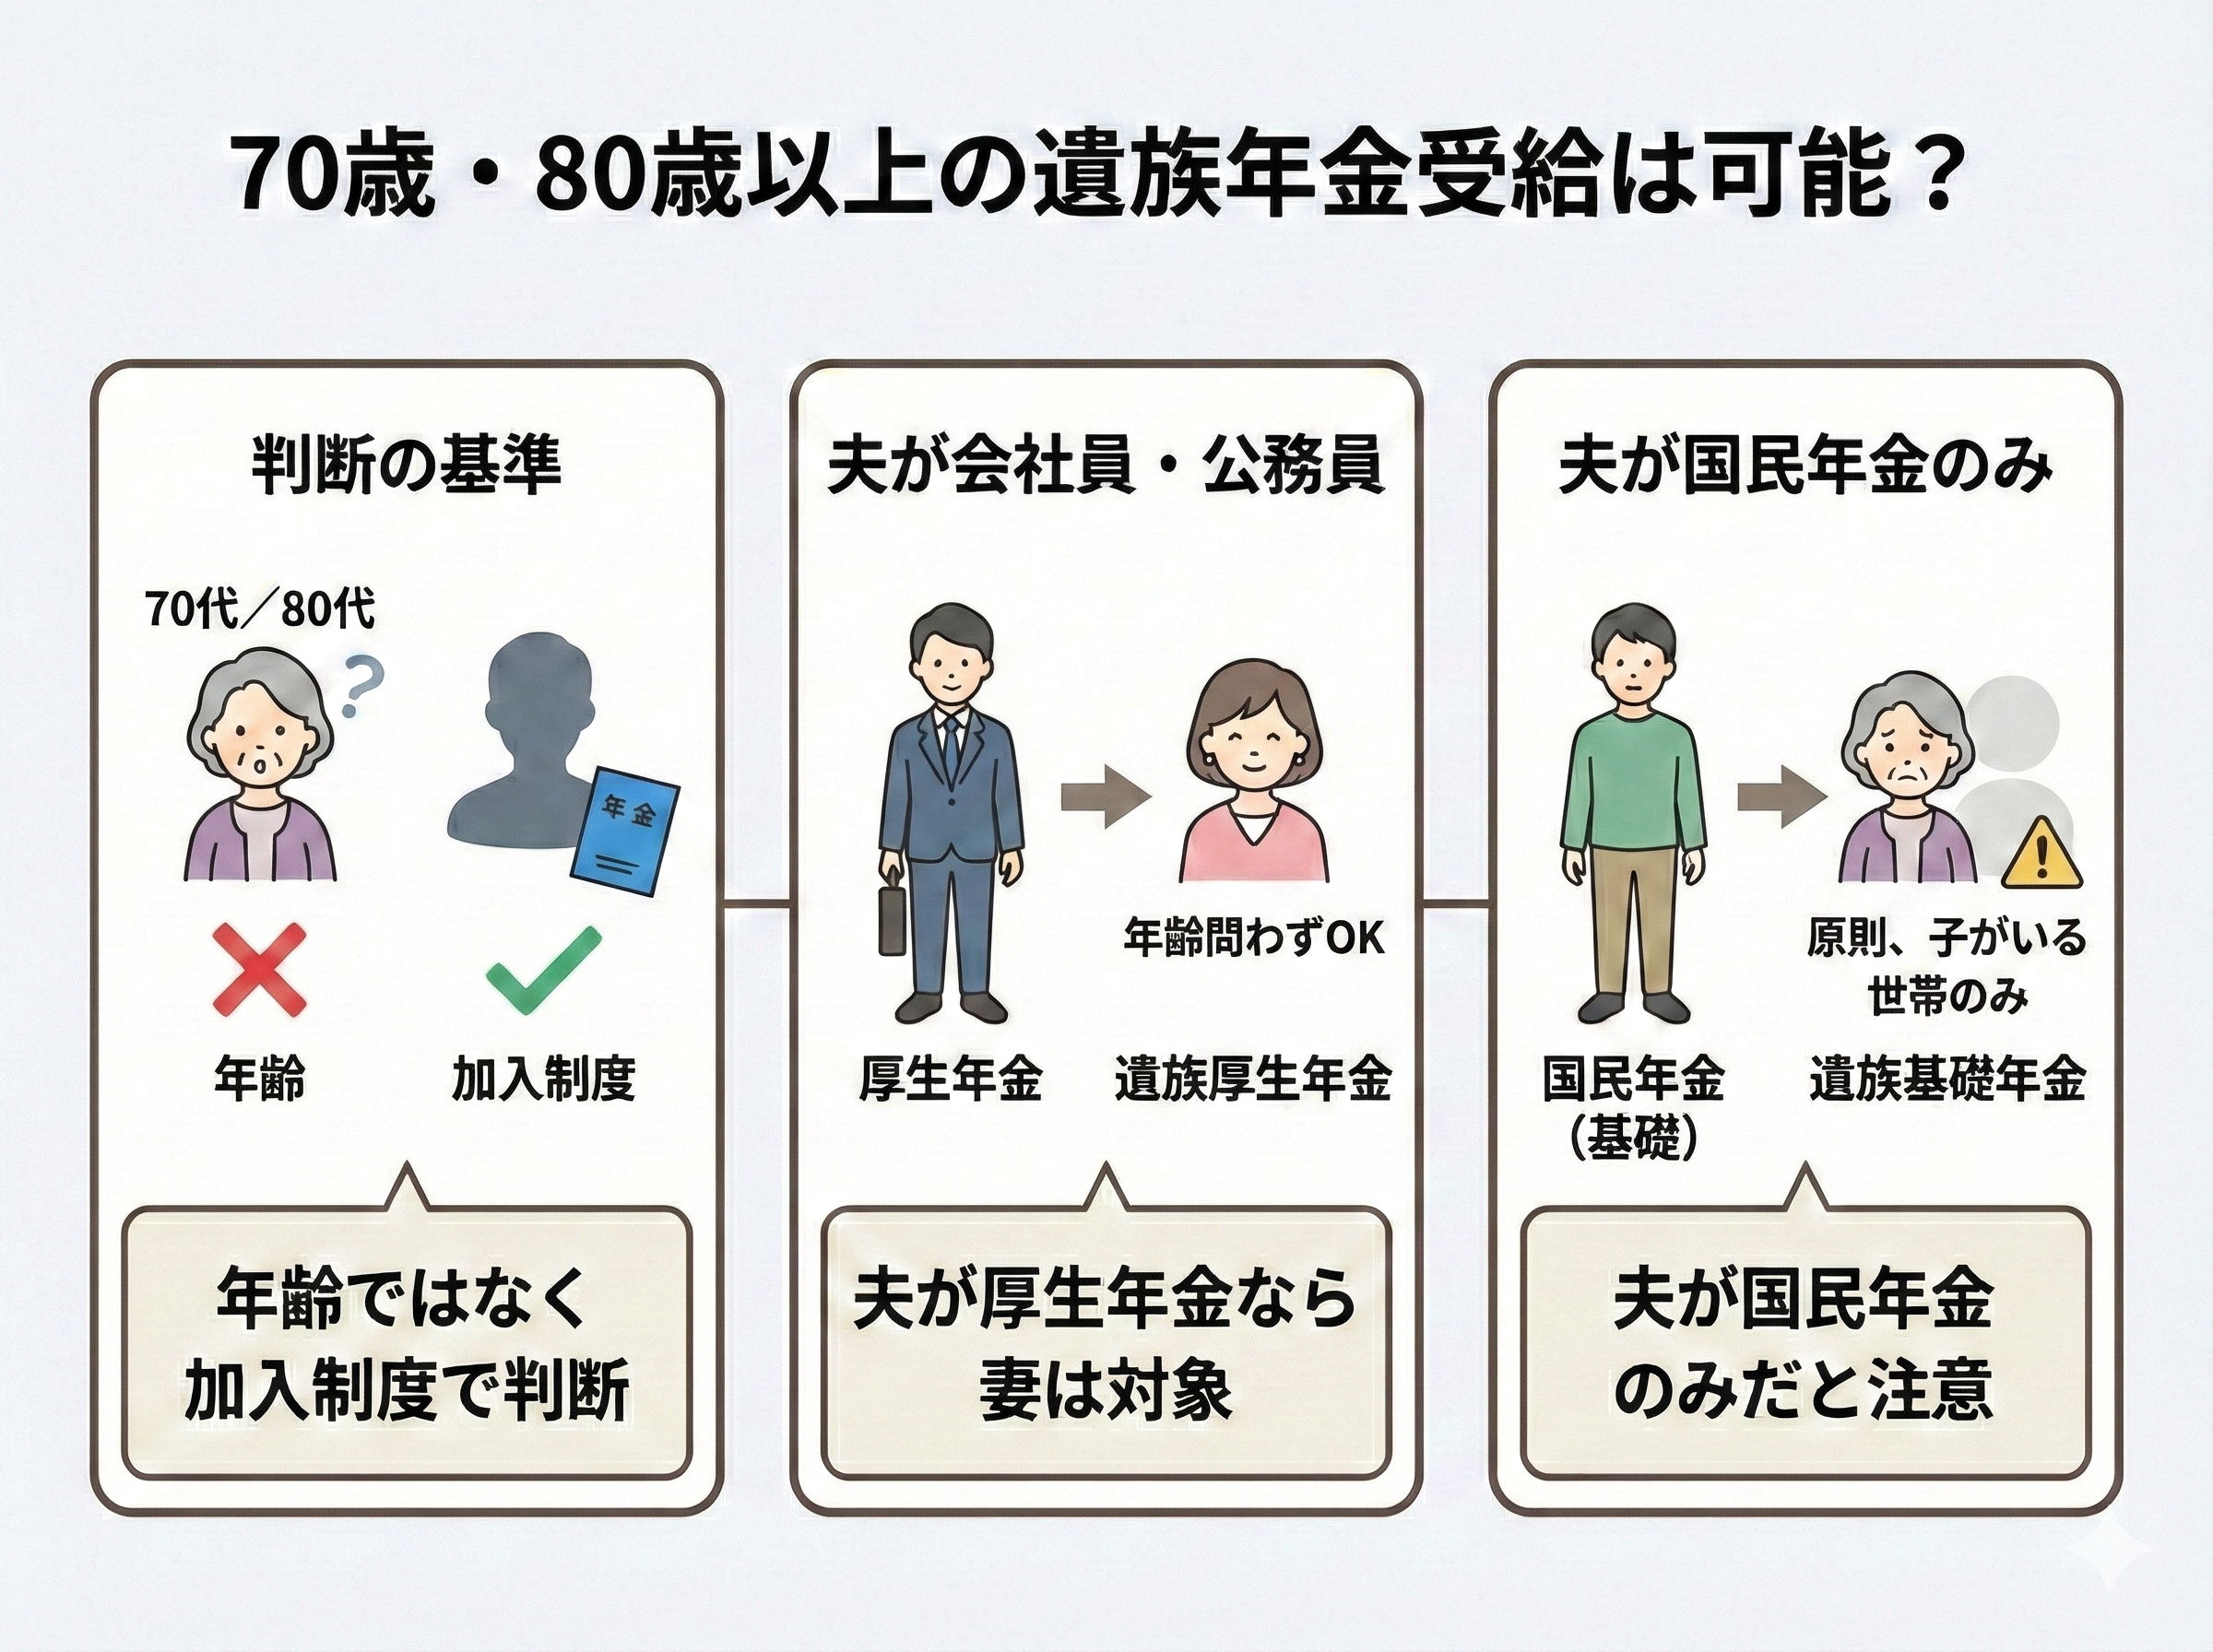
会社員や公務員(第2号被保険者)だった夫が死亡した際、残された妻に支給される公的給付の柱となるのが遺族厚生年金です。70歳以上の世帯では子どもがすでに独立(18歳到達年度末を経過)しているケースがほとんどであるため、18歳未満の子がいる世帯に支給される「遺族基礎年金」の対象からは外れ、原則として遺族厚生年金のみが支給対象となります。
遺族厚生年金の基本となる計算額は、「夫の老齢厚生年金(報酬比例部分)の4分の3」です。しかし、70歳以上の妻自身がすでに老齢厚生年金を受給している場合、この計算式がそのまま振り込まれるわけではありません。65歳以降は「自身の老齢年金を最優先で受給する」という大原則が存在するためです。
具体的にどれくらいの金額になるのか、一般的なモデルケース(夫の厚生年金月額10万円・基礎年金月額6.8万円、妻の基礎年金月額6.8万円・厚生年金月額2万円)で見てみましょう。夫の死亡によって妻が受け取れる遺族年金の額は以下のようになります。
夫の厚生年金(10万円)の4分の3は7.5万円です。ここから妻自身の老齢厚生年金(2万円)を差し引いた「差額の5.5万円」が遺族厚生年金として支給されます。結果として妻が受け取る年金の総額は、自身の老齢基礎年金(6.8万円)+自身の老齢厚生年金(2万円)+遺族厚生年金(5.5万円)=合計14.3万円/月となります。
知っておくべき併給調整と受給優先順位|「差額支給」のカラクリ
年金制度には「1人1年金の原則」があり、同一人が複数の年金受給権を持つ場合は調整が行われます。65歳以上になると特例として老齢年金と遺族年金の併給が認められていますが、そこには明確な優先順位が定められています。
受給の優先順位は、第1に「自身の老齢基礎年金」、第2に「自身の老齢厚生年金」、そして最後に「遺族厚生年金の差額」という順番です。自身の老齢厚生年金が夫の遺族厚生年金(4分の3)を上回っている場合は、遺族厚生年金の支給額はゼロ(全額支給停止)になります。
なお、65歳以上の配偶者に対する遺族厚生年金の計算には、以下の2通りのうちいずれか高い方の額を採用する有利選択ルールが導入されています。
① 亡くなった夫の老齢厚生年金の4分の3
② 亡くなった夫の老齢厚生年金の半分(2分の1) + 自身の老齢厚生年金の半分(2分の1)
共働き期間が長く妻自身の厚生年金額が高い場合は、②の計算式を適用することで受給額が手厚くなる仕組みが整えられています。ただし、どちらの計算式を用いても「妻自身の老齢厚生年金額を引いた差額」が遺族年金として振り込まれる点に変わりはありません。
【データ比較】70代妻の夫死亡後における年金生活シミュレーション
配偶者が亡くなると、夫婦2人分の基礎年金と夫の手厚い厚生年金で成り立っていた世帯収入は大幅に目減りします。一方で、住居費や光熱費の基本料金などの固定費は単身になっても半減しません。
総務省の家計調査や日本年金機構の統計データをベースに、夫死亡前後の家計収支と年金額の変化を検証した比較表が以下です。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 夫婦2人健在時の年金総額 | 夫:約16.8万円/月 妻:約8.8万円/月 世帯計:約25.6万円/月 | 厚生労働省のモデル年金世帯(夫婦合計で約23万〜26万円) | 持ち家であれば日常生活に大きな不安がなく、適度なゆとりを保てる水準。 |
| 夫死亡後の妻の年金額 | 自身の基礎・厚生:8.8万円 遺族厚生年金:約5.5万円 受取合計:約14.3万円/月 | 夫婦合計額の約55〜60%程度へ大幅に減少 | 額面は4割以上減るが、遺族年金部分は完全非課税となるため税負担は軽くなる。 |
| 単身生活の平均支出額 | 消費支出:約15.0万〜16.0万円/月 (住居費・食費・光熱費・医療費等) | 総務省「家計調査年報」高齢単身無職世帯の平均支出 | 年金収入(約14.3万円)だけでは毎月1万〜2万円の赤字が発生しやすく、貯蓄の取り崩しが必要。 |
| 税金・社会保険料の影響 | 遺族年金は非課税所得 住民税・国保料・介護保険料の算定対象外 | 自身の年金(8.8万円)のみが課税対象判定に使われる | 課税所得が下がることで「住民税非課税世帯」に該当する確率が上がり、医療・介護の自己負担上限が下がる利点がある。 |
遺族年金は所得税および住民税が一切かからない非課税年金です。そのため、遺族年金単体についての確定申告は原則不要となります。また、世帯主の死亡によって妻の年間合計所得が減少するため、翌年度以降の国民健康保険料や介護保険料が減免されたり、高額療養費制度における自己負担限度額の区分が引き下げられたりする経済的メリットも生じます。
一般に知られていない盲点とネットの誤解
ネット上の情報や知人同士の会話では、過去の古い制度や他の世代向けルールが混同され、誤った認識が広まっているケースが目立ちます。特に注意すべき2つの盲点を取り上げます。
第1の誤解は、「中高齢寡婦加算」に関するものです。中高齢寡婦加算とは、夫を亡くした妻が40歳以上65歳未満の期間に遺族厚生年金へ年間約60万円(定額)が加算される制度です。しかし、この加算は妻が65歳に到達した時点で完全に終了します。70歳以上で夫を亡くした場合には最初から受給要件に該当しないため、加算がつくことはありません。
第2の極めて重大な落とし穴が、「老齢年金の繰り下げ受給との関係」です。
年金の受給開始を70歳や75歳まで遅らせて受給額を増やす「繰り下げ受給」を選択している最中に夫が死亡した場合、制度上の大きな制約を受けます。遺族年金の受給権が発生した時点で、自身の老齢年金の繰り下げ待機を継続して増額率を伸ばすことができなくなるルールが存在するためです。
この場合、「夫が亡くなった時点」または「過去5年前に遡って本来受給するはずだった年金を一括受給する」といった選択を迫られます。最大84%の増額を見込んで我慢していた増額率がそこで打ち切られてしまうため、繰り下げ待機中に配偶者が亡くなった場合の損失感は決して小さくありません。
【実態検証】現場窓口のリアルな声と手続きでつまずく典型例
年金事務所や街の年金相談センターの窓口を取材すると、70代の遺族が手続きで強いストレスを感じる共通のパターンが浮き彫りになります。
「夫が受給していた年金の受取口座が凍結され、年金機構への届出前に生活費が引き出せなくなった」「予約なしで年金事務所へ出向いたら2時間以上待たされた」という声は日常茶飯事です。
特に多いトラブルが、「未支給年金」の請求漏れです。年金は偶数月の15日に前月・前々月の2カ月分が後払いで支給されるため、死亡した月までの年金は必ず発生します。例えば7月に死亡した場合、8月15日に支給されるはずだった6月・7月分の年金は、遺族が生計同一関係を証明して未支給年金として請求しなければ受け取ることができません。
また、窓口で「夫の生前の厚生年金記録」を照合した結果、配偶者加給年金が即座に打ち切られ、事前の想定より世帯全体の受取額が落ち込んでショックを受ける遺族も多く見られます。
70歳以上の遺族年金手続き|必要書類と年金事務所の期限ルール
夫が亡くなった後の年金手続きには厳格な期日が設けられています。日本年金機構への届け出は、日本国籍でマイナンバーが収録されている場合は原則として死亡届の提出によって年金停止の手続きが自動連携されますが、遺族年金や未支給年金の請求手続きは自動では行われません。
年金事務所へ出向く際は、事前に「年金ダイヤル(0570-05-1165)」または最寄りの年金事務所で事前予約を取ることが鉄則です。飛び込みでの来訪は窓口の混雑状況によって対応が困難になる場合があります。
手続きに必要な主要書類は以下の通りです。死亡から時間が経つほど戸籍謄本などの取得や生計同一関係の証明に手間取るため、速やかな準備が推奨されます。
- 年金請求書(遺族厚生年金・未支給年金)(年金事務所または日本年金機構HPで入手)
- 亡くなった夫の年金手帳または基礎年金番号通知書
- 戸籍謄本(記載事項証明書)(死亡事実および婚姻関係を確認できるもの、死亡日以降に交付されたもの)
- 世帯全員の住民票の写し(死亡日以降に交付されたもの)
- 請求者(妻)の世帯全員の住民票の除票(生計を一にしていたことを証明)
- 請求者(妻)名義の預金通帳またはキャッシュカードのコピー
- 死亡者の死亡診断書のコピーまたは死体火葬許可証のコピー
- 請求者の所得証明書・課税証明書(生計維持関係の所得要件確認用)
年金の受給権には5年の消滅時効が定められています。万が一手続きが遅れても5年以内であれば遡及して受け取ることが可能ですが、未支給年金については5年を過ぎると受給権が消滅します。生活資金を早期に安定させるためにも、四十九日法要を目処に完了させるのが理想的です。
【プロの結論】夫死亡後の家計防衛でやるべきこと・避けるべき行動
夫を亡くした70代の女性が、今後の年金生活を安定させるための明確な判断基準を提示します。
【今すぐやるべき行動】
1. 年金事務所の事前予約と一括相談:自身の年金証書と夫の書類を揃え、遺族厚生年金と未支給年金を同一窓口で同時に申請する。
2. 固定費の再設計:通信費、不要なサブスクリプション、夫名義の保険・会員契約を即座に解約・見直しする。
3. 非課税世帯の申請確認:所得急減に伴い住民税非課税世帯に該当する場合は、自治体窓口で高額療養費や介護保険の自己負担軽減申請を行う。
【避けるべき行動】
1. 焦って民間の一括個人年金や高利回り投資に資金を投じること:不安感から金融機関の勧誘に乗り、手元流動性を失うトラブルが多発しています。
2. 年金の繰り下げを無理に継続しようとすること:遺族年金が発生した時点で老齢年金の繰り下げメリットは激減するため、専門家と試算して即時受給へ切り替えるのが賢明です。
【遺族年金 夫死亡 70歳以上】に関するよくある質問(FAQ)
Q1:夫が自営業(国民年金のみ)だった場合、70歳以上の妻は遺族年金をもらえますか?
A1:夫が生涯自営業で厚生年金に加入した期間が全くない場合、18歳未満の子がいない70歳以上の妻には「遺族基礎年金」も「遺族厚生年金」も支給されません。ただし、夫が国民年金保険料を36月以上納めていれば「死亡一時金(12万〜32万円)」が受け取れる場合があります。
Q2:妻自身の老齢年金が月15万円あり、夫の遺族厚生年金が月8万円の場合、遺族年金はもらえますか?
A2:妻自身の老齢厚生年金の額によって異なります。遺族厚生年金(8万円)から妻自身の老齢厚生年金を引いた差額がプラスであれば差額分が支給されますが、妻自身の老齢厚生年金だけで8万円を超えている場合、遺族厚生年金は全額支給停止(受取額はゼロ)となります。
Q3:遺族年金を受け取り始めたら、毎年の確定申告はどうなりますか?
A3:遺族年金は法律上「非課税所得」と規定されているため、遺族年金について確定申告をする必要はありません。ただし、妻自身が受け取る老齢年金(基礎年金・厚生年金)の合計額が年400万円を超える場合や、年金以外の所得(家賃収入や給与など)が年20万円を超える場合は確定申告が必要です。
まとめ:2026年の年金生活を守るための実践的ステップ
70歳以上で配偶者を亡くした際の遺族年金制度は、現役世代のルールとは異なり、「自身の老齢厚生年金を優先し、不足分を遺族厚生年金の差額として補う」という併給調整の仕組みが基本です。制度を正しく理解していれば、手取り額の乖離に慌てることなく、非課税メリットを活かした家計の再構築が可能になります。
配偶者が亡くなった後は、感情の整理がつかない中でも多数の公的手続きが押し寄せます。まずは落ち着いて年金ダイヤルから相談窓口を予約し、必要書類を漏れなく揃えて申請を進めましょう。制度の正確な知識と適切な行政手続きこそが、これからの単身生活の安心を支える強固な基盤となります。 (出典: 遺族年金 夫死亡 70歳以上(Yahoo!ニュース))


テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
