事業承継税制の特例措置は使うべき?落とし穴と2026年最新動向
多くの中小企業経営者が頭を抱える後継者問題と、自社株承継に伴う莫大な税負担。これを劇的に軽減する切り札として注目を集めてきたのが「事業承継税制の特例措置」です。自社株式の贈与税・相続税の納税が実質100%猶予(実質ゼロ)になるという破格のメリットを持つ一方で、制度の複雑さや適用取消リスクから「本当に適用すべきなのか」と二の足を踏む経営者も少なくありません。
中小企業庁の統計でも後継者不在による黒字廃業が社会問題化する中、特例措置の活用可否は企業の存続を左右する重大な岐路となっています。本稿では、特例措置と一般措置の決定的な違いから、見落とされがちな落とし穴、2026年現在の最新実務ポイントまで、現場のリアルな証言を交えて徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:特例措置は自社株の贈与税・相続税が全額猶予される強力な制度だが、特例承継計画の提出期限(2026年3月末)と適用期限(2027年12月末)のタイムリミットが迫っている。
- 要点2:役員就任要件(3年以上)や後継者の代表就任、継続届出書の提出漏れなど、一度でもミスをすると利子税を上乗せした一括納付が命じられる厳しい落とし穴が存在する。
- 要点3:会社の将来像(M&Aの可能性、親族内承継の確実性)や株価評価引き下げ策との兼ね合いを見極め、安易な全額猶予狙いではなく出口戦略を描いた上での選択が不可欠となる。
【徹底比較】事業承継税制の特例措置と一般措置における決定的な違い
事業承継税制には従来から存在する「一般措置」と、時限的な優遇措置として創設された「特例措置」の2種類が存在します。両者の最大の違いは、対象となる株式数の上限と納税猶予の割合にあります。
一般措置では、猶予対象となる株式が総議決権株式数の最大「3分の2」までに制限され、納税猶予割合も贈与税は100%であるものの相続税は80%にとどまっていました。これにより、残りの株式や税負担に対する納税資金の確保が避けられませんでした。これに対し、特例措置では全株式が対象となり、贈与税・相続税ともに100%の猶予が受けられます。
| 項目 | 特例措置(時限措置) | 一般措置(恒久措置) | 編集部の見解・評価 |
|---|---|---|---|
| 対象株式数・猶予割合 | 全株式対象/100%全額猶予(贈与・相続) | 総株式の3分の2まで/相続税80%(贈与は100%) | 資金流出を完全に防ぐ意味で特例措置の爆発力は圧倒的。 |
| 承継対象者の人数 | 筆頭株主含む最大3名まで | 1名のみ | 複数後継者(共同経営や兄弟承継)への分散承継に対応可能。 |
| 雇用確保要件(5年間) | 実質的な弾力化(8割維持未達でも理由報告で免除) | 平均8割以上の維持が必須(未達時は猶予打切り) | 特例では採用難による猶予打切りリスクが大幅に軽減された。 |
| 減免要件(経営環境悪化) | 破産・M&A・事業譲渡時に再計算・免除規定あり | 基本的に免除規定なし(全額一括納付) | 将来の事業売却や業績悪化時のセーフティネットが手厚い。 |
| 申請スケジュール | 特例承継計画の提出(2026年3月末)が必須 | 事前の計画提出は不要(随時申請) | 特例措置は期限管理が極めてシビア。初動の遅れが致命傷になる。 |
中小企業庁の『事業承継税制ガイドライン』でも明記されている通り、雇用確保要件の弾力化や株価下落時の納税額再計算制度など、経営リスクに対する柔軟性は特例措置が格段に優れています。
特例措置を活用すべき決定的な理由と納税猶予・免除の仕組み
経営者が特例措置を選択する最大の理由は、「事業承継に伴う自社資金の流出を完全にストップできる点」に尽きます。業績好調な中小企業ほど自社株評価が高騰し、いざ後継者へ株を移そうとすると数千万円から数億円規模の贈与税・相続税が発生します。これを会社の内部留保や後継者の個人資産から捻出することは、企業の財務基盤を一気に脆弱化させかねません。
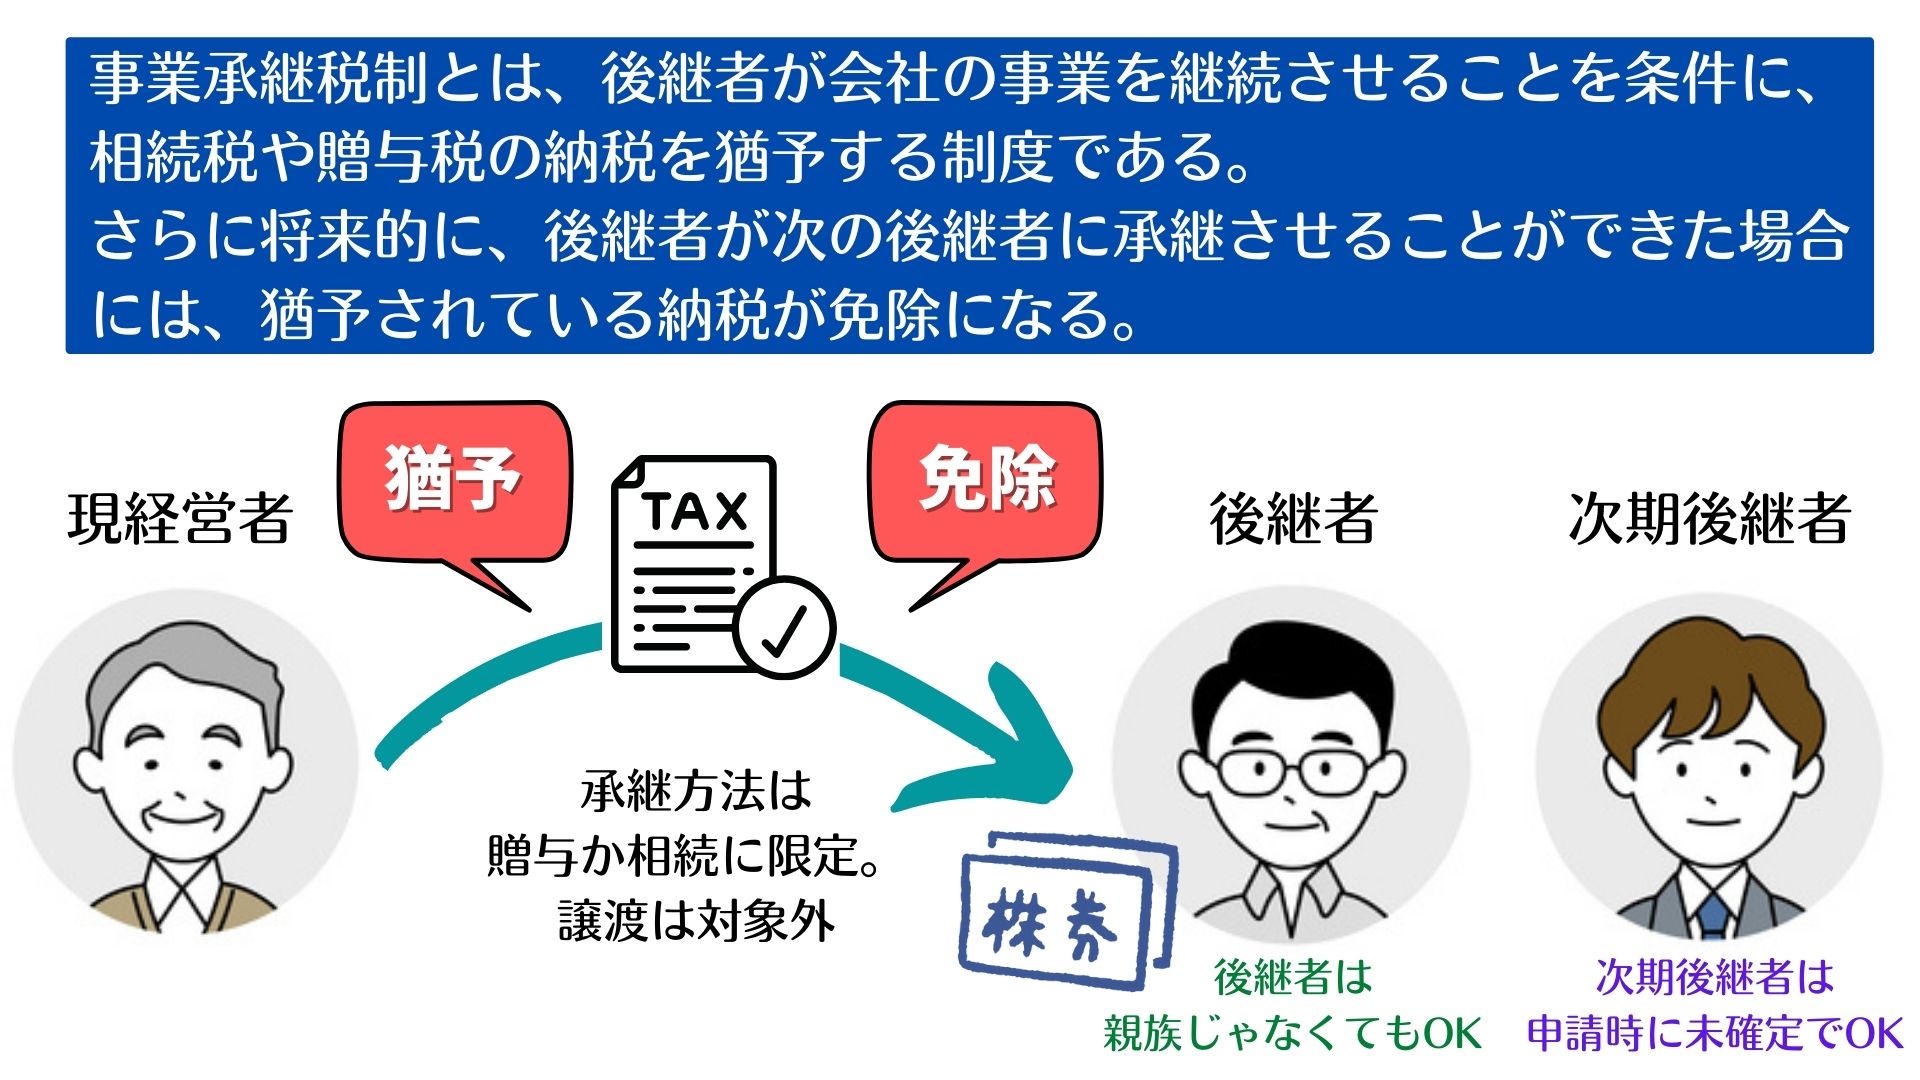
事業承継税制を適用すれば、先代経営者が保有する全株式を後継者へ贈与した段階で贈与税が全額猶予されます。そして、先代経営者が亡くなった際には贈与税が免除され、自動的に相続税の納税猶予へと切り替わります。最終的に「後継者が次の世代に株式を贈与・承継したとき」または「後継者自身が死亡したとき」に、猶予されていた税額の納付が正式に免除されます。
つまり、事業を親族や社内承継で永続的に引き継いでいく前提に立つ限り、実質的に無税で自社株式の移転を完結させることが可能になります。
【実態検証】専門家が警鐘を鳴らす「事業承継税制の落とし穴」と取消事由
「税金がゼロになる夢の制度」と捉えられがちですが、実務の現場からは深刻な悲鳴も上がっています。事業承継税制は「免除」ではなくあくまで「猶予」であり、定められたルールを一つでも破ると納税猶予が打ち切られ、本税に加えて年率数パーセントの利子税を一括納付しなければならないからです。
知恵袋や税務相談の現場で実際に多発しているトラブルとして、以下のような事例が挙げられます。
「先代社長が代表権を手放せず、院政を敷いていたため要件を満たさなかった」「後継者が別の事業に専念するため取締役を退任してしまい、突如数千万円の納税通知が届いた」といった形式要件の違反です。
特に注意すべき主な取消事由は以下の通りです。
後継者が承継後5年間(認定期間)において代表取締役を退任した場合や、株式を第三者に譲渡・贈与した場合です。さらに、会社が資産保有型会社・資産運用型会社(いわゆるペーパーカンパニーや過度な不動産賃貸業)に該当してしまった場合も即座に猶予が打ち切られます。
また、盲点となりやすいのが「年1回の定期報告義務」です。承継後5年間は毎年、都道府県および税務署への報告書の提出が義務付けられており、これを失念しただけで取り消し処分を受けたケースも実在します。税理士任せにしきりにせず、社内でも厳密なスケジュール管理体制を整えなければなりません。
承継失敗を防ぐための必須要件|取締役就任と代表退任のルール
事業承継税制(贈与税の納税猶予)の適用を受けるには、人に関する厳格な資格要件をクリアしていなければなりません。特に後継者と先代経営者の役職要件は、事前の綿密な仕込みが要求されます。
第一に、後継者の取締役就任要件です。贈与時において、後継者は会社の代表権を有していることに加え、「贈与の直前において3年以上、継続して役員(取締役等)の地位にあったこと」が必須条件となります。他社で修行していた後継者を急遽呼び戻し、入社1年目で代表取締役に就任させて株を贈与しても、特例措置は使えません。
第二に、先代経営者の代表権返上です。株式贈与のタイミングで、先代は代表取締役を完全に退任し、平の取締役や相談役に退かなければなりません。代表権を維持したまま株式だけを後継者に移すことは認められていないため、実質的な経営権の委譲を決断する覚悟が求められます。
一般に知られていない盲点とネットの誤解
ネット上や一部の経営者コミュニティで囁かれる「事業承継税制にまつわる誤解」について、真相を検証します。
誤解①:「従業員を1人でも解雇したら猶予が打ち切られる?」
これは一般措置のイメージが残っていることによる誤解です。特例措置では雇用確保要件が大幅に緩和されており、5年間の平均雇用が8割を下回った場合でも、経営悪化の正当な理由を記載した報告書を都道府県に提出し確認を受ければ、猶予は継続されます。従業員の減少だけを理由に即座に打切りとなるわけではありません。
誤解②:「一度特例を使ったら、将来M&Aで会社を売却できなくなる?」
かつては「一生会社を抱え続けなければならない」と言われていましたが、特例措置ではM&Aや事業譲渡による売却時にもセーフティネットが設けられています。売却時の株価(時価)を基準に税額を再計算し、当初の猶予税額よりも低い金額での納税や、差額の免除が認められる設計になっています。
誤解③:「自社株式の評価引き下げ対策はもう不要?」
これも危険な思い込みです。役員退職金の支給や不動産活用などによる自社株式評価の引き下げは依然として有効です。株価を限界まで引き下げた上で一般贈与(暦年課税や相続時精算課税)を活用すれば、事業承継税制の厳しい制約(報告義務や取消リスク)を一切負わずに無税・低税率で株を移転できるケースもあるため、両者の損益分岐点を慎重に比較検討すべきです。
【プロの結論】おすすめできる人・見送るべき人の特徴
▼ 特例措置の活用を強く推奨する企業:
自社株評価額が数億円以上に達しており、通常の生前贈与では多額の税負担が発生する企業。後継者が親族または社内幹部に確定しており、最低でも今後10〜15年は事業を継続・発展させる意思が固い企業に適しています。
▼ 特例措置の活用を見送るべき・慎重になるべき企業:
将来的に早期のM&Aイグジットや株式上場(IPO)を視野に入れている企業。また、役員就任期間が足りない場合や、資産管理会社に近い業態で要件維持に不安がある企業、または株価引き下げ策によって通常の税額が十分に低く抑えられる企業は、敢えて重い制約を背負う必要はありません。
【事業承継税制】に関するよくある質問(FAQ)
Q1:特例承継計画の提出期限はいつまでですか?
A1:特例承継計画の提出期限は2026年3月31日までとなっています。この期日までに都道府県知事へ計画を提出し確認を受けておかなければ、2027年12月31日までの適用期限内に特例措置を活用することができなくなります。検討中の方は速やかな提出手続きが推奨されます。
Q2:後継者が途中で病気になり経営を続けられなくなった場合はどうなりますか?
A2:後継者が心身の障害や病気により業務継続が著しく困難になった場合や、死亡した場合には、免除要件や次の後継者への再承継特例が適用される枠組みが用意されています。所定の手続きと診断書等の提出により、全額一括納付を回避できる救済規定が存在します。
Q3:個人事業主でも事業承継税制の特例措置は使えますか?
A3:本稿で解説した株式を対象とする制度とは別に、「個人版事業承継税制(特例措置)」が存在します。事業用の土地・建物・減価償却資産などの贈与税・相続税が全額猶予される仕組みであり、こちらも事前の計画提出と要件確認を経て適用が可能です。
まとめ:今後の動向と失敗しないための判断基準
事業承継税制の特例措置は、適切に活用すれば中小企業の事業承継における最大の障壁である「税金問題」を一挙に解決できる強力な武器です。しかしその反面、長期にわたる法的制約や報告義務、利子税付きの一括納付という重大なリスクを背負う「諸刃の剣」でもあります。
制度を利用するか否かの判断基準は、目先の節税額の大きさだけではありません。後継者の適性と覚悟、自社の財務健全性、そして将来の事業展望までを含めた総合的な経営判断が問われます。まずは特例承継計画の策定を急ぎつつ、認定経営革新等支援機関や事業承継に精通した税理士とともに、自社に最適な承継ルートを冷静に見極めてください。 (出典: 事業 承継 税制(Yahoo!ニュース))


Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
